

શું તમારી પાસે સ્વાસ્થ્ય વીમો છે? અથવા તમે લેવાનું વિચારી રહ્યા છો? કટોકટી અથવા મોટી સર્જરીના કિસ્સામાં આવો વીમો હોવો એ એક મોટી સંપત્તિ છે. જો કે, આ વીમા કંપનીઓ કેવી રીતે કાર્ય કરે છે તેનું એક પાસું છે જેના વિશે આપણે વધુ વાત કરતા નથી, પરંતુ આપણે બધાએ જાણવાની જરૂર છે. શું તમે જાણો છો કે ક્યારેક, તમારી પોતાની વીમા કંપનીની પોલિસી તમને જરૂરી સારવાર મેળવવાથી રોકી શકે છે?
BMI Calculator
Know your body mass index (BMI) and weight classification
અમેરિકામાં જે બન્યું તેમાંથી આપણે શું શીખી શકીએ?
આ વાર્તાને સમજવા માટે, ચાલો દૂરના ભૂતકાળમાં અમેરિકામાં બનેલી એક સત્ય ઘટનાનું ઉદાહરણ લઈએ. એટના નામની એક ખૂબ મોટી આરોગ્ય વીમા કંપની છે. 1998 માં, ટેક્સાસ રાજ્યની સરકારે આ કંપની સામે દાવો દાખલ કર્યો. આરોપ એ છે કે આ વીમા કંપની ડોકટરો પર નાણાકીય દબાણ કરી રહી છે અને દર્દીઓ માટે જરૂરી સારવારમાં ઘટાડો કરવા માટે તેમને ઉશ્કેરી રહી છે .
આ આરોપ કેટલો ગંભીર છે તે વિચારો. શું એ ખૂબ જ ખતરનાક નથી કે તમે જે ડૉક્ટર પર વિશ્વાસ કરો છો તે તમને શ્રેષ્ઠ સારવાર આપવાને બદલે ખર્ચ ઘટાડવા વિશે વિચારવા માટે બીજે ક્યાંકથી પ્રભાવિત થઈ રહ્યો છે?
અંતે, કંપની સ્વેચ્છાએ કોઈ ખોટું કામ સ્વીકાર્યા વિના કેસનો ઉકેલ લાવવા સંમત થઈ, તેની ઘણી નીતિઓમાં ફેરફાર કર્યો. પરંતુ મુદ્દો ત્યાં જ સમાપ્ત થયો નહીં. ન્યૂ યોર્ક અને કનેક્ટિકટ સહિત અન્ય ઘણા રાજ્યોએ કંપનીના પગલાંની તપાસ ચાલુ રાખી. આ ઘટના આરોગ્ય વીમા કંપનીઓના નફા અને દર્દીઓના સ્વાસ્થ્ય વચ્ચેના સંભવિત સંઘર્ષને દર્શાવે છે.
આ સંઘર્ષનું કારણ શું છે? ચાલો 'મેનેજ્ડ કેર' વિશે વાત કરીએ.
આ સમસ્યાનું મુખ્ય કારણ વીમા કંપનીઓ દ્વારા ઉપયોગમાં લેવાતો "મેનેજ્ડ કેર" અભિગમ છે. સરળ શબ્દોમાં કહીએ તો, વીમા કંપની તમારા આરોગ્યસંભાળનું "મેનેજ" કરે છે. તેનો અર્થ એ કે તેઓ નક્કી કરે છે કે તમે કયા ડોકટરો અને હોસ્પિટલોમાં જઈ શકો છો, તમે કયા પરીક્ષણો કરાવી શકો છો, અને તમે કઈ સારવાર મેળવી શકો છો. આના સૌથી લોકપ્રિય પ્રકારોમાંનો એક "હેલ્થ મેન્ટેનન્સ ઓર્ગેનાઇઝેશન (HMO)" છે.
આ સિસ્ટમ બહારથી સારી દેખાઈ શકે છે. તેઓ કહે છે કે તે ખર્ચને નિયંત્રિત કરશે અને બિનજરૂરી પરીક્ષણો ઘટાડશે. પરંતુ સમસ્યા ડોકટરોને ચૂકવણી કરવાની રીતથી શરૂ થાય છે.
સૌથી મહત્વની વાત એ છે કે ડૉક્ટરને તેમના તબીબી અભિપ્રાયના આધારે, કોઈપણ નાણાકીય પ્રભાવ વિના, તમારા માટે શ્રેષ્ઠ સારવાર નક્કી કરવાની સ્વતંત્રતા હોવી જોઈએ.
'કેપિટેશન' નામની ખતરનાક પદ્ધતિ
આપણે સામાન્ય રીતે એવું વિચારીએ છીએ કે દર્દીની સારવાર કર્યા પછી અને સંબંધિત બિલ સબમિટ કર્યા પછી ડૉક્ટરને પગાર મળે છે, ખરું ને? પરંતુ "(HMO)" જેવી સિસ્ટમમાં એવું નથી. મોટાભાગે, તેઓ કેપિટેશન નામની સિસ્ટમનો ઉપયોગ કરે છે.
સરળ શબ્દોમાં કહીએ તો, આ કિસ્સામાં, વીમા કંપની ડૉક્ટર પાસે નોંધાયેલા દરેક દર્દી માટે (માથાદીઠ) દર મહિને થોડી રકમ અગાઉથી ચૂકવે છે.દર્દી તે મહિને ડૉક્ટરને મળવા આવે કે ન આવે, બીમાર હોય કે ન હોય, ડૉક્ટરને આ રકમ મળે છે.
હવે જુઓ સમસ્યા ક્યાં છે:
- કલ્પના કરો કે એક ડૉક્ટર પાસે ૧૦૦ દર્દીઓ છે. વીમા કંપની ડૉક્ટરને પ્રતિ દર્દી ૧૦૦૦ રૂપિયા અથવા દર મહિને ૧૦૦,૦૦૦ રૂપિયા ચૂકવે છે.
- હવે, જ્યારે આ ૧૦૦ દર્દીઓમાંથી કોઈ એક બીમાર આવે છે, ત્યારે ડૉક્ટરે તેને પહેલા મળેલા એક લાખમાંથી જરૂરી પરીક્ષણો અને દવાઓનો બધો ખર્ચ ઉઠાવવો પડે છે.
- જો દર્દીને MRI સ્કેન જેવી મોંઘી તપાસ કરાવવી પડે તો શું થાય? ડૉક્ટર હારી જાય છે.
- પછી, ડૉક્ટર પર એક મોટી લાલચ અને દબાણ છે કે શક્ય તેટલો ખર્ચ ઓછો કરો, પરીક્ષણો ન કરો અને સસ્તી દવા આપો, ખરું ને?
આ વાત પર યુએસ એટર્ની જનરલોએ પણ સવાલ ઉઠાવ્યા હતા. તેમણે કહ્યું કે આ સિસ્ટમને કારણે દર્દીના સ્વાસ્થ્યનું જોખમ ડૉક્ટરના ખભા પર આવે છે.
| ચુકવણી પદ્ધતિ | ડૉક્ટર પર અસર | દર્દી માટે શક્ય જોખમ |
|---|---|---|
| પરંપરાગત પદ્ધતિ (સેવા માટે ફી) (પ્રદાન કરેલી સેવાઓ માટે ચુકવણી) | દર્દીને જે પણ સારવારની જરૂર હોય તે પૂરી પાડવા માટે પ્રોત્સાહન આપવામાં આવે છે. તેની કોઈ સીધી નાણાકીય અસર થતી નથી. | બિનજરૂરી પરીક્ષણો અને સારવાર થવાની શક્યતા ઓછી છે. |
| કેપિટેશન પદ્ધતિ (દર્દી દીઠ નિશ્ચિત રકમની પૂર્વ ચુકવણી) | મોંઘા પરીક્ષણો અને સારવાર ટાળવા માટે મજબૂત દબાણ અને પ્રોત્સાહન છે. નફો ઓછી સેવાઓ પૂરી પાડવા પર આધાર રાખે છે. | આવશ્યક સારવાર પણ ન મળવાનું, નિદાનમાં વિલંબ થવાનું અને સ્વાસ્થ્યની સ્થિતિ વધુ બગડવાનું જોખમ વધારે છે. |
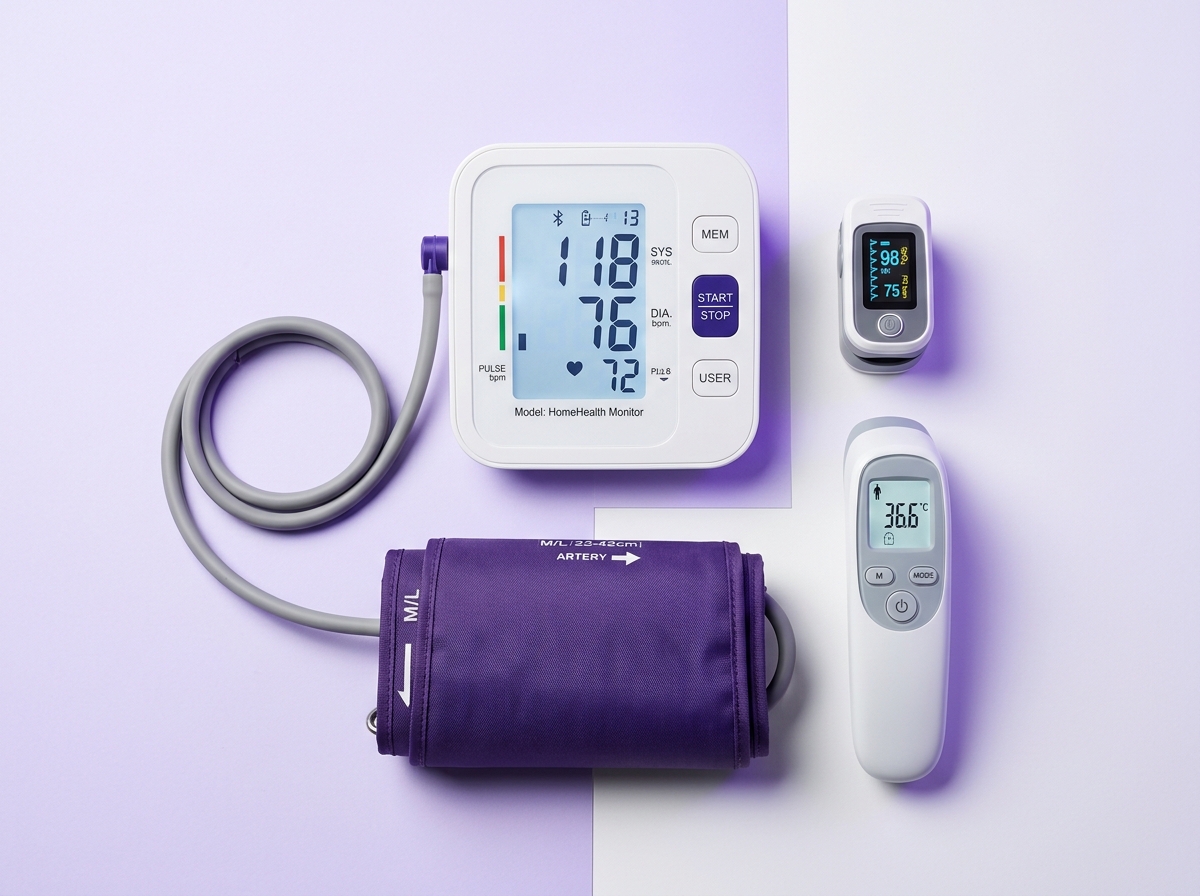
Medical test equipment that can be used at home
Essential home medical devices including blood pressure monitors, oximeters and digital thermometers.
Check Availability →આપણે શું કરવું જોઈએ?
શ્રીલંકામાં આરોગ્ય વીમા પ્રણાલી અમેરિકા જેટલી જટિલ ન હોઈ શકે, પરંતુ વીમો પસંદ કરતી વખતે અને તેમાંથી સેવાઓ મેળવતી વખતે આ વાતનું ધ્યાન રાખવું ખૂબ જ મહત્વપૂર્ણ છે.
1. તમારી વીમા પૉલિસી કાળજીપૂર્વક વાંચો: વીમો ખરીદતા પહેલા, ખાતરી કરો કે તમે નિયમો અને શરતો સમજો છો. ખાતરી કરો કે તમે સમજો છો કે શું આવરી લેવામાં આવ્યું છે, શું આવરી લેવામાં આવ્યું નથી, અને ચોક્કસ સારવાર માટે મંજૂરી કેવી રીતે મેળવવી.
2. પ્રશ્નો પૂછવામાં ડરશો નહીં: જો તમારા ડૉક્ટર કોઈ સારવાર અથવા પરીક્ષણની ભલામણ કરે અને વીમા કંપની તેનો ઇનકાર કરે, તો તેનું ચોક્કસ કારણ પૂછો. આ વિશે તમારા ડૉક્ટર સાથે પણ વાત કરો.
3. તમારા અધિકારો માટે ઉભા રહો: જો તમારા ડૉક્ટર કહે કે કોઈ ચોક્કસ સારવાર તમારા માટે તબીબી રીતે જરૂરી છે , પરંતુ તમારી વીમા કંપની કહે છે કે તે આવરી શકાતી નથી, તો તેની સામે અપીલ કરવાની કોઈ રીતો છે કે કેમ તે શોધો.
આખરે, ડૉક્ટર અને દર્દી વચ્ચેનો સંબંધ એક પવિત્ર સંબંધ છે. તે સંપૂર્ણ વિશ્વાસ પર આધારિત હોવો જોઈએ. એક સ્વસ્થ સમાજ માટે એ જરૂરી છે કે આપણે બધા બાહ્ય નાણાકીય પ્રભાવો દ્વારા તે વિશ્વાસને નબળી પાડવાની સંભાવનાથી વાકેફ રહીએ.
ઘરે લઈ જવાનો સંદેશ
- આરોગ્ય વીમા કંપનીઓ નફાકારક વ્યવસાયો છે, તેથી ક્યારેક તેમના નફા અને દર્દીના સ્વાસ્થ્ય વચ્ચે સંઘર્ષ થઈ શકે છે.
- સ્વાસ્થ્ય વીમો ખરીદતા પહેલા, તેની શરતો, કવરેજ અને મર્યાદાઓ કાળજીપૂર્વક વાંચો અને સમજો.
- યાદ રાખો કે "કેપ્ટેશન" જેવી ચુકવણી પદ્ધતિઓ ડોકટરો પર તમને જરૂરી સારવાર આપવાનું ટાળવા માટે દબાણ લાવી શકે છે.
- જો તમારી વીમા કંપની તમારા ડૉક્ટર દ્વારા ભલામણ કરાયેલી સારવારનો ઇનકાર કરે છે, તો પૂછો કે શા માટે. તમારા ડૉક્ટર સાથે ખુલીને વાત કરો અને શ્રેષ્ઠ ઉકેલની ચર્ચા કરો.
- અંતિમ નિર્ણય તમારા ડૉક્ટરના તબીબી અભિપ્રાય પર આધારિત હોવો જોઈએ, વીમા કંપનીની નાણાકીય નીતિ પર નહીં. તમારા સ્વાસ્થ્ય માટે ઊભા રહો.


No comments yet. Be the first to share your question or experience below.