

Дали имате здравствено осигурување? Или сакате да добиете? Поседувањето на вакво осигурување е голема предност во случај на итна состојба или голема операција. Сепак, постои еден аспект од начинот на кој функционираат овие осигурителни компании за кој не зборуваме многу, но кој сите треба да го знаеме. Дали знаевте дека понекогаш, полисите на вашата сопствена осигурителна компанија можат да ве спречат да го добиете потребниот третман?
BMI Calculator
Know your body mass index (BMI) and weight classification
Што можеме да научиме од она што се случи во Америка?
За да ја разбереме оваа приказна, да земеме пример од вистински настан што се случил во Америка во далечното минато. Постои многу голема компанија за здравствено осигурување наречена „Етна“. Во 1998 година, владата на државата Тексас поднесе тужба против оваа компанија. Обвинението е дека оваа осигурителна компанија врши финансиски притисок врз лекарите и ги поттикнува да го намалат третманот што им е потребен на пациентите .
Размислете колку е сериозно ова обвинување. Не е ли многу опасно што лекарот на кого му верувате е под влијание од некаде друго да размислува за намалување на трошоците, наместо да ви го пружи најдобриот третман?
На крајот, компанијата доброволно се согласи да го реши случајот без да признае какво било кривично дело, менувајќи многу од своите политики. Но, проблемот не заврши тука. Неколку други држави, вклучувајќи ги Њујорк и Конектикат, продолжија да ги истражуваат постапките на компанијата. Овој инцидент го илустрира потенцијалниот конфликт помеѓу профитот на компаниите за здравствено осигурување и здравјето на пациентите.
Која е причината за овој конфликт? Ајде да зборуваме за „Управувана здравствена заштита“
Главната причина за овој проблем е пристапот „Управувана здравствена заштита“ што го користат осигурителните компании. Едноставно кажано, осигурителната компанија „управува“ со вашата здравствена заштита. Тоа значи дека тие одлучуваат кај кои лекари и болници можете да одите, какви тестови можете да имате, па дури и какви третмани ќе добивате. Еден од најпопуларните типови на ова е „Организација за одржување на здравјето (HMO)“.
Овој систем можеби изгледа добро однадвор. Тие велат дека ќе ги контролира трошоците и ќе ги намали непотребните тестови. Но, проблемот започнува со начинот на кој се платени лекарите.
Најважно е лекарот да има слобода да одлучи за најдобриот третман за вас, врз основа на своето медицинско мислење, без никакво финансиско влијание.
Опасниот метод наречен „капитација“
Обично мислиме дека лекарот добива плата откако ќе го лекува пациентот и ќе ја поднесе соодветната сметка, нели? Но, тоа не е случај во системи како „(HMO)“. Најчесто, тие користат систем наречен Капитација .
Едноставно кажано, во овој случај, осигурителната компанија плаќа мала сума месечно однапред за секој пациент регистриран кај лекар (по глава на жител).Лекарот ја добива оваа сума без разлика дали пациентот доаѓа на преглед тој месец или не, без разлика дали е болен или не.
Сега погледнете каде е проблемот:
- Замислете дека еден лекар има 100 пациенти. Осигурителната компанија му плаќа на лекарот 1000 рупии по пациент, или 100.000 рупии месечно.
- Сега, кога еден од овие 100 пациенти ќе дојде болен, лекарот мора да ги покрие сите трошоци за тестовите и лековите што му се потребни на тоа лице од стоте илјади што ги добил претходно.
- Што се случува ако пациентот мора да се подложи на скап тест како што е магнетна резонанца? Лекарот губи.
- Потоа, постои големо искушение и притисок врз докторот да ги намали трошоците колку што е можно повеќе, да не прави тестови и да дава евтини лекови, нели?
Ова е она што дури и американските државни обвинители го доведоа во прашање. Тие рекоа дека поради овој систем, ризикот по здравјето на пациентот е ставен на рамената на лекарот.
| метод на плаќање | Влијанието врз лекарот | Можен ризик за пациентот |
|---|---|---|
| Традиционален метод (Надомест за услуга) (Плаќање за извршени услуги) | Постои стимулација да се обезбеди каков било третман што му е потребен на пациентот. Нема директно финансиско влијание. | Малку е веројатно да се направат непотребни тестови и третмани. |
| Метод на капитација (Претплата на фиксен износ по пациент) | Постои силен притисок и поттик за избегнување на скапи тестови и третмани. Профитот зависи од обезбедување помалку услуги. | Постои висок ризик од недобивање дури и на основен третман, одложена дијагноза и влошување на здравствената состојба. |
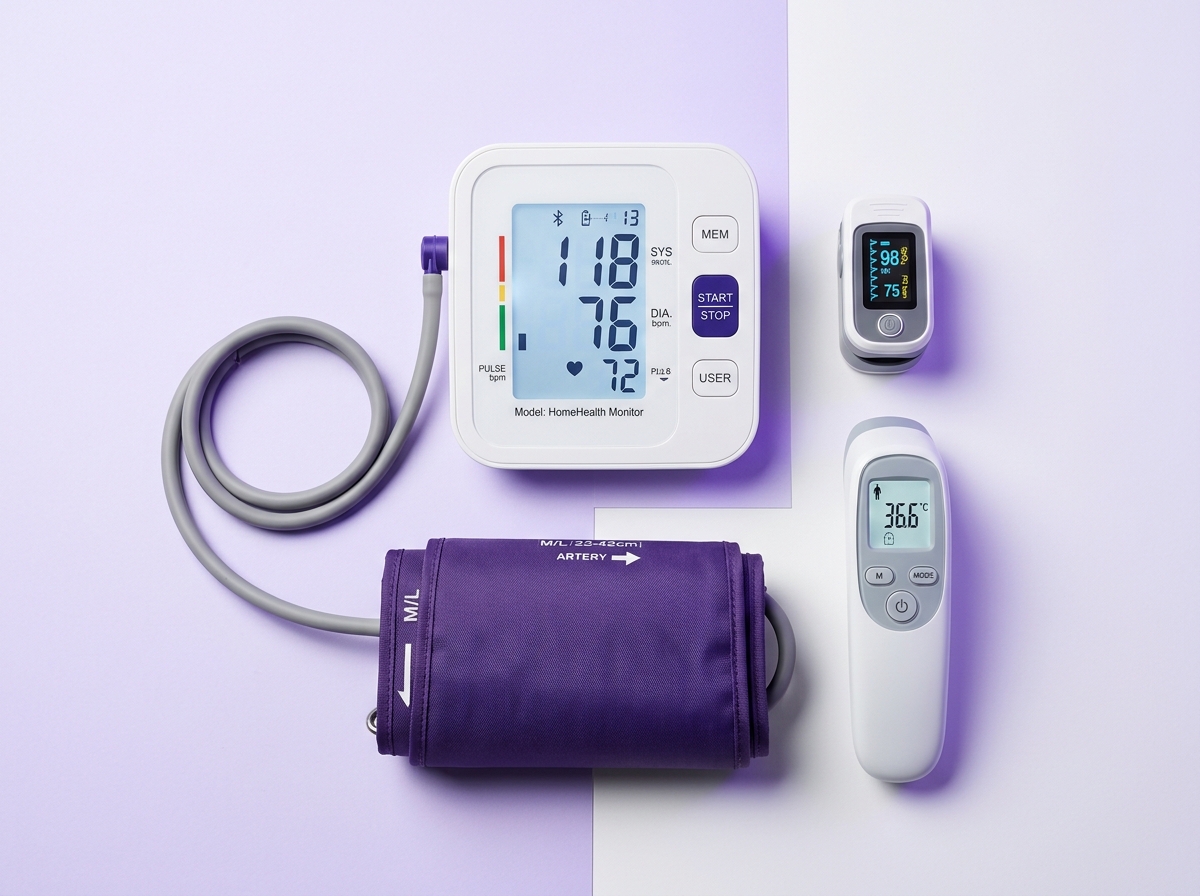
Medical test equipment that can be used at home
Essential home medical devices including blood pressure monitors, oximeters and digital thermometers.
Check Availability →Што треба да направиме?
Системот за здравствено осигурување во Шри Ланка можеби не е толку сложен како оној во САД, но многу е важно да се биде свесен за ова при изборот на осигурување и добивање услуги од него.
1. Внимателно прочитајте ја вашата полиса за осигурување: Пред да купите осигурување, проверете дали ги разбирате условите. Проверете што е покриено, што не е покриено и како да добиете одобрение за одредени третмани.
2. Не плашете се да поставувате прашања: Ако вашиот лекар препорача третман или тест, а осигурителната компанија го одбие, прашајте за точната причина. Разговарајте со вашиот лекар и за ова.
3. Застанете во одбрана на вашите права: Ако вашиот лекар каже дека одреден третман е медицински неопходен за вас, но вашата осигурителна компанија вели дека не може да го покрие, дознајте дали постојат начини да се жалите на тоа.
На крајот на краиштата, односот помеѓу лекар и пациент е свет. Тој мора да се заснова на целосна доверба. За здраво општество е од суштинско значење сите да бидеме свесни за потенцијалот таа доверба да биде поткопана од надворешни финансиски влијанија.
Порака за носење дома
- Компаниите за здравствено осигурување се профитни бизниси, па понекогаш може да има конфликт помеѓу нивниот профит и здравјето на пациентот.
- Пред да купите здравствено осигурување, внимателно прочитајте ги и разберете ги неговите услови, покритие и ограничувања.
- Запомнете дека методите на плаќање како што е „капитација“ може да извршат притисок врз лекарите да избегнат да ви го обезбедат потребниот третман.
- Доколку вашата осигурителна компанија одбие третман што го препорачува вашиот лекар, прашајте зошто. Разговарајте отворено со вашиот лекар и разговарајте за најдоброто решение.
- Конечната одлука треба да се базира на медицинското мислење на вашиот лекар, а не на финансиската полиса на осигурителната компанија. Заштитете го вашето здравје.


No comments yet. Be the first to share your question or experience below.