

के तपाईंसँग स्वास्थ्य बीमा छ? वा के तपाईं एउटा प्राप्त गर्न खोज्दै हुनुहुन्छ? आपतकालीन वा ठूलो शल्यक्रियाको अवस्थामा यस्तो बीमा हुनु ठूलो सम्पत्ति हो। यद्यपि, यी बीमा कम्पनीहरूले कसरी काम गर्छन् भन्ने एउटा पक्ष छ जसको बारेमा हामी धेरै कुरा गर्दैनौं, तर हामी सबैले जान्नु आवश्यक छ। के तपाईंलाई थाहा छ कहिलेकाहीं, तपाईंको आफ्नै बीमा कम्पनीको नीतिहरूले तपाईंलाई आवश्यक उपचार प्राप्त गर्नबाट रोक्न सक्छ?
BMI Calculator
Know your body mass index (BMI) and weight classification
अमेरिकामा भएको घटनाबाट हामी के सिक्न सक्छौं?
यो कथा बुझ्नको लागि, टाढाको विगतमा अमेरिकामा घटेको एउटा सत्य घटनाको उदाहरण लिऔं। त्यहाँ एटना नामक धेरै ठूलो स्वास्थ्य बीमा कम्पनी छ। १९९८ मा, टेक्सास राज्यको सरकारले यस कम्पनी विरुद्ध मुद्दा दायर गर्यो। आरोप यो छ कि यो बीमा कम्पनीले डाक्टरहरूलाई आर्थिक रूपमा दबाब दिइरहेको छ र बिरामीहरूलाई आवश्यक पर्ने उपचारमा कटौती गर्न उक्साइरहेको छ ।
यो आरोप कति गम्भीर छ भनेर सोच्नुहोस्। के यो धेरै खतरनाक छैन कि तपाईंले विश्वास गर्नुभएको डाक्टरलाई तपाईंलाई उत्तम उपचार दिनुको सट्टा लागत घटाउने बारेमा सोच्न कतैबाट प्रभावित पारिएको छ?
अन्तमा, कम्पनीले कुनै पनि गल्ती स्वीकार नगरी मुद्दा समाधान गर्न स्वेच्छाले सहमति जनायो, आफ्ना धेरै नीतिहरू परिवर्तन गर्यो। तर मुद्दा त्यहाँ समाप्त भएन। न्यूयोर्क र कनेक्टिकट सहित धेरै अन्य राज्यहरूले कम्पनीको कार्यहरूको अनुसन्धान जारी राखे। यो घटनाले स्वास्थ्य बीमा कम्पनीहरूको नाफा र बिरामीहरूको स्वास्थ्य बीचको सम्भावित द्वन्द्वलाई चित्रण गर्दछ।
यो द्वन्द्वको कारण के हो? 'व्यवस्थित हेरचाह' को बारेमा कुरा गरौं।
यस समस्याको मुख्य कारण बीमा कम्पनीहरूले प्रयोग गर्ने "व्यवस्थित हेरचाह" दृष्टिकोण हो। सरल शब्दहरूमा भन्नुपर्दा, बीमा कम्पनीले तपाईंको स्वास्थ्य सेवा "व्यवस्थापन" गर्छ। यसको मतलब तिनीहरूले तपाईं कुन डाक्टर र अस्पतालहरूमा जान सक्नुहुन्छ, कुन परीक्षणहरू गर्न सक्नुहुन्छ, र तपाईंले प्राप्त गर्ने उपचारहरू पनि निर्णय गर्छन्। यसको सबैभन्दा लोकप्रिय प्रकारहरू मध्ये एक "स्वास्थ्य मर्मत संगठन (HMO)" हो।
यो प्रणाली बाहिरबाट राम्रो देखिन सक्छ। तिनीहरू भन्छन् कि यसले लागत नियन्त्रण गर्नेछ र अनावश्यक परीक्षणहरू कम गर्नेछ। तर समस्या डाक्टरहरूलाई तलब दिने तरिकाबाट सुरु हुन्छ।
सबैभन्दा महत्त्वपूर्ण कुरा के हो भने, डाक्टरलाई कुनै पनि आर्थिक प्रभाव बिना आफ्नो चिकित्सा रायको आधारमा तपाईंको लागि उत्तम उपचार निर्णय गर्ने स्वतन्त्रता हुनुपर्छ।
'क्यापिटेशन' भनिने खतरनाक विधि
हामी सामान्यतया सोच्छौं कि डाक्टरले बिरामीको उपचार गरेपछि र सम्बन्धित बिल बुझाएपछि तलब पाउँछ, हैन र? तर (HMO) जस्ता प्रणालीहरूमा त्यस्तो हुँदैन। धेरैजसो समय, तिनीहरूले क्यापिटेशन भनिने प्रणाली प्रयोग गर्छन्।
सरल भाषामा भन्नुपर्दा, यस अवस्थामा, बीमा कम्पनीले डाक्टरसँग दर्ता भएका प्रत्येक बिरामीको लागि (प्रतिव्यक्ति) प्रति महिना अग्रिम रूपमा थोरै रकम तिर्छ।त्यो महिना बिरामी डाक्टरलाई भेट्न आओस् या नआओस्, बिरामी होस् या नहोस्, डाक्टरले यो रकम पाउँछन्।
अब समस्या कहाँ छ हेर्नुहोस्:
- कल्पना गर्नुहोस्, एक डाक्टरसँग १०० जना बिरामी छन्। बीमा कम्पनीले डाक्टरलाई प्रति बिरामी १००० रुपैयाँ वा प्रति महिना १,००,००० रुपैयाँ दिन्छ।
- अब, जब यी १०० बिरामीहरू मध्ये एक जना बिरामी भएर आउँछ, डाक्टरले पहिले प्राप्त गरेको एक लाखबाट त्यस व्यक्तिलाई आवश्यक पर्ने परीक्षण र औषधिको सबै खर्च बेहोर्नुपर्छ।
- यदि बिरामीले एमआरआई स्क्यान जस्तो महँगो परीक्षण गराउनु पर्यो भने के हुन्छ? डाक्टरले हार खान्छन्।
- त्यसपछि, डाक्टरमाथि खर्च सकेसम्म कम गर्न, परीक्षण नगर्न र सस्तो औषधि दिन ठूलो प्रलोभन र दबाब हुन्छ, हैन र?
यो कुरा अमेरिकी महान्यायाधिवक्ताहरूले पनि प्रश्न उठाएका थिए। उनीहरूले भने कि यो प्रणालीका कारण बिरामीको स्वास्थ्य जोखिम डाक्टरको काँधमा राखिएको छ।
| भुक्तानी विधि | डाक्टरमा पर्ने प्रभाव | बिरामीलाई सम्भावित जोखिम |
|---|---|---|
| परम्परागत विधि (सेवाको लागि शुल्क) (प्रदान गरिएको सेवाहरूको भुक्तानी) | बिरामीलाई आवश्यक पर्ने जुनसुकै उपचार प्रदान गर्न प्रोत्साहन छ। यसको कुनै प्रत्यक्ष आर्थिक प्रभाव छैन। | अनावश्यक परीक्षण र उपचार हुने सम्भावना कम हुन्छ। |
| क्यापिटेशन विधि (प्रति बिरामी निश्चित रकमको पूर्वभुक्तानी) | महँगो परीक्षण र उपचारबाट बच्न कडा दबाब र प्रोत्साहन छ। नाफा कम सेवाहरू प्रदान गर्नमा निर्भर गर्दछ। | अत्यावश्यक उपचार पनि नपाउने, ढिलो निदान हुने र स्वास्थ्य अवस्था बिग्रने उच्च जोखिम हुन्छ। |
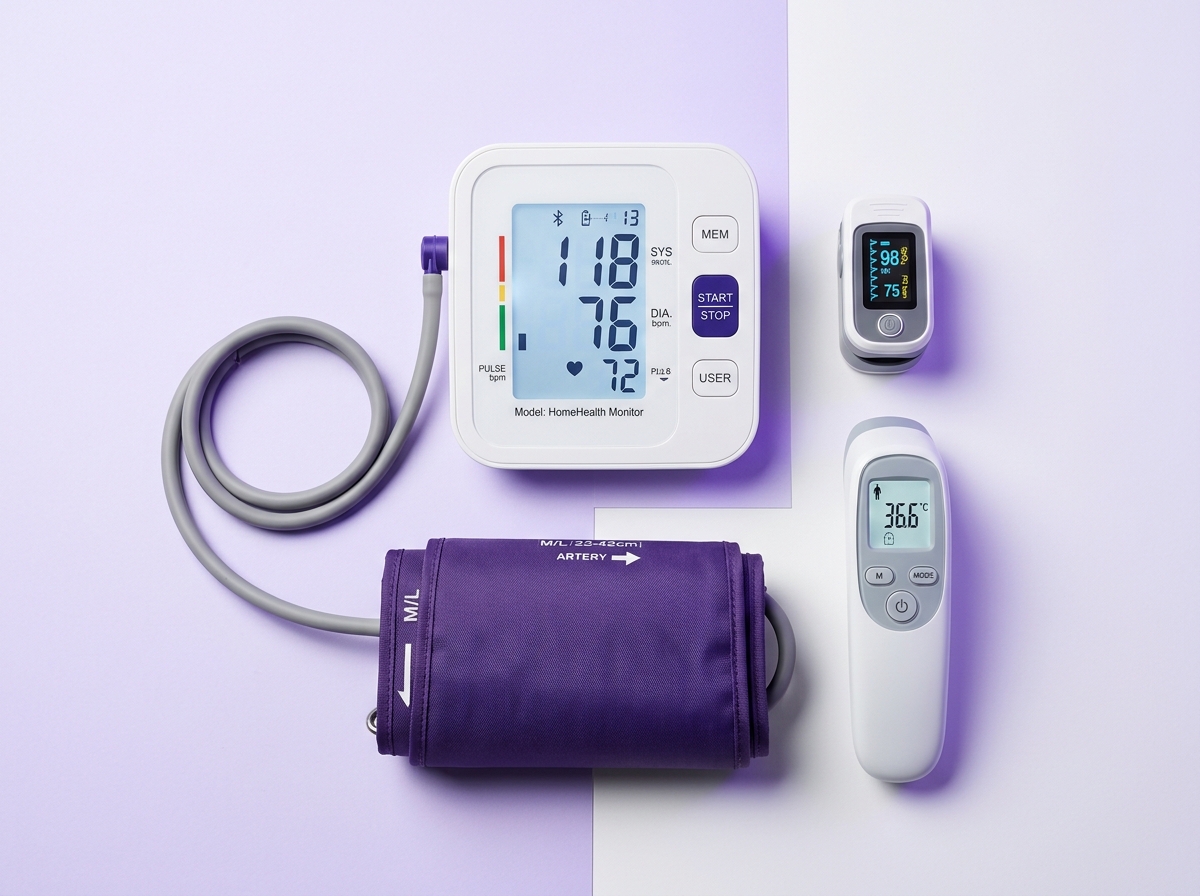
Medical test equipment that can be used at home
Essential home medical devices including blood pressure monitors, oximeters and digital thermometers.
Check Availability →हामीले के गर्नुपर्छ?
श्रीलंकामा स्वास्थ्य बीमा प्रणाली अमेरिका जत्तिकै जटिल नहुन सक्छ, तर बीमा छनौट गर्दा र यसबाट सेवाहरू प्राप्त गर्दा यसबारे सचेत हुनु धेरै महत्त्वपूर्ण छ।
१. आफ्नो बीमा पोलिसी ध्यानपूर्वक पढ्नुहोस्: बीमा खरिद गर्नु अघि, नियम र सर्तहरू बुझ्नुभएको छ भनी सुनिश्चित गर्नुहोस्। के कभर गरिएको छ, के कभर गरिएको छैन, र निश्चित उपचारहरूको लागि स्वीकृति कसरी प्राप्त गर्ने भन्ने कुरा बुझ्नुभएको छ भनी सुनिश्चित गर्नुहोस्।
२. प्रश्न सोध्न नडराउनुहोस्: यदि तपाईंको डाक्टरले उपचार वा परीक्षण सिफारिस गर्छ र बीमा कम्पनीले अस्वीकार गर्छ भने, सही कारण सोध्नुहोस्। यस बारे आफ्नो डाक्टरसँग पनि कुरा गर्नुहोस्।
३. आफ्नो अधिकारको लागि खडा हुनुहोस्: यदि तपाईंको डाक्टरले तपाईंको लागि कुनै निश्चित उपचार चिकित्सा रूपमा आवश्यक छ भन्छन्, तर तपाईंको बीमा कम्पनीले यसलाई कभर गर्न सकिँदैन भन्छ भने, यसलाई अपील गर्ने तरिकाहरू छन् कि छैनन् पत्ता लगाउनुहोस्।
अन्ततः, डाक्टर र बिरामी बीचको सम्बन्ध पवित्र हुन्छ। यो पूर्ण विश्वासमा आधारित हुनुपर्छ। स्वस्थ समाजको लागि बाह्य वित्तीय प्रभावहरूले त्यो विश्वासलाई कमजोर पार्न सक्ने सम्भावनाको बारेमा हामी सबै सचेत हुनु आवश्यक छ।
घर लैजाने सन्देश
- स्वास्थ्य बीमा कम्पनीहरू नाफामुखी व्यवसाय हुन्, त्यसैले कहिलेकाहीं तिनीहरूको नाफा र बिरामीको स्वास्थ्य बीच द्वन्द्व हुन सक्छ।
- स्वास्थ्य बीमा खरिद गर्नु अघि, यसका सर्तहरू, कभरेज र सीमाहरू ध्यानपूर्वक पढ्नुहोस् र बुझ्नुहोस्।
- याद गर्नुहोस् कि "क्यापिटेशन" जस्ता भुक्तानी विधिहरूले डाक्टरहरूलाई तपाईंलाई आवश्यक उपचार प्रदान गर्नबाट बच्न दबाब दिन सक्छ।
- यदि तपाईंको बीमा कम्पनीले तपाईंको डाक्टरले सिफारिस गरेको उपचार अस्वीकार गर्छ भने, किन भनेर सोध्नुहोस्। आफ्नो डाक्टरसँग खुलेर कुरा गर्नुहोस् र उत्तम समाधानको बारेमा छलफल गर्नुहोस्।
- अन्तिम निर्णय तपाईंको डाक्टरको चिकित्सा रायमा आधारित हुनुपर्छ, बीमा कम्पनीको वित्तीय नीतिमा होइन। आफ्नो स्वास्थ्यको लागि खडा हुनुहोस्।


No comments yet. Be the first to share your question or experience below.