

तुमच्याकडे आरोग्य विमा आहे का? किंवा तुम्ही तो घेण्याचा विचार करत आहात का? आपत्कालीन परिस्थितीत किंवा मोठ्या शस्त्रक्रियेच्या वेळी असा विमा असणे खूप फायदेशीर ठरते. तथापि, या विमा कंपन्यांच्या कार्यपद्धतीचा एक असा पैलू आहे ज्याबद्दल आपण फारसे बोलत नाही, पण तो आपल्या सर्वांना माहित असणे आवश्यक आहे. तुम्हाला माहित आहे का की, कधीकधी तुमच्या स्वतःच्या विमा कंपनीची धोरणे तुम्हाला आवश्यक असलेले उपचार मिळण्यापासून रोखू शकतात?
BMI Calculator
Know your body mass index (BMI) and weight classification
अमेरिकेत जे घडले त्यातून आपण काय शिकू शकतो?
ही गोष्ट समजून घेण्यासाठी, आपण खूप पूर्वी अमेरिकेत घडलेल्या एका खऱ्या घटनेचे उदाहरण घेऊया. एटना नावाची एक खूप मोठी आरोग्य विमा कंपनी आहे. १९९८ मध्ये, टेक्सास राज्याच्या सरकारने या कंपनीविरुद्ध खटला दाखल केला. आरोप असा होता की, ही विमा कंपनी डॉक्टरांवर आर्थिक दबाव आणत आहे आणि रुग्णांना आवश्यक असलेल्या उपचारांमध्ये कपात करण्यासाठी त्यांना प्रवृत्त करत आहे .
हा आरोप किती गंभीर आहे याचा विचार करा. तुम्ही ज्या डॉक्टरवर विश्वास ठेवता, तो तुम्हाला सर्वोत्तम उपचार देण्याऐवजी खर्च वाचवण्याचा विचार करण्यासाठी इतर कुठल्यातरी प्रभावाखाली येत आहे, ही गोष्ट खूप धोकादायक नाही का?
शेवटी, कंपनीने कोणतीही चूक कबूल न करता आणि आपल्या अनेक धोरणांमध्ये बदल करून, स्वेच्छेने प्रकरण मिटवण्यास सहमती दर्शवली. पण हे प्रकरण तिथेच संपले नाही. न्यूयॉर्क आणि कनेक्टिकटसह इतर अनेक राज्यांनी कंपनीच्या कृतींची चौकशी सुरूच ठेवली. ही घटना आरोग्य विमा कंपन्यांचा नफा आणि रुग्णांचे आरोग्य यांच्यातील संभाव्य संघर्ष दर्शवते.
या संघर्षाचे कारण काय आहे? चला 'मॅनेज्ड केअर'बद्दल बोलूया.
या समस्येचे मुख्य कारण म्हणजे विमा कंपन्या वापरत असलेली 'मॅनेज्ड केअर' पद्धत. सोप्या भाषेत सांगायचे तर, विमा कंपनी तुमच्या आरोग्यसेवेचे 'व्यवस्थापन' करते. याचा अर्थ, तुम्ही कोणत्या डॉक्टरांकडे आणि रुग्णालयात जाऊ शकता, कोणत्या चाचण्या करून घेऊ शकता आणि तुम्हाला कोणते उपचार मिळतील हेसुद्धा त्या ठरवतात. याचा एक सर्वात लोकप्रिय प्रकार म्हणजे 'हेल्थ मेंटेनन्स ऑर्गनायझेशन (HMO)'.
ही प्रणाली बाहेरून चांगली दिसू शकते. यामुळे खर्च नियंत्रणात राहील आणि अनावश्यक चाचण्या कमी होतील, असे म्हटले जाते. पण खरी समस्या डॉक्टरांना मोबदला देण्याच्या पद्धतीतून सुरू होते.
सर्वात महत्त्वाची गोष्ट ही आहे की, डॉक्टरांना कोणत्याही आर्थिक प्रभावाशिवाय, त्यांच्या वैद्यकीय मताच्या आधारावर तुमच्यासाठी सर्वोत्तम उपचार कोणता आहे हे ठरवण्याचे स्वातंत्र्य असले पाहिजे.
'कॅपिटेशन' नावाची धोकादायक पद्धत
आपल्याला सहसा असे वाटते की डॉक्टरला रुग्णावर उपचार करून संबंधित बिल सादर केल्यानंतर पैसे मिळतात, बरोबर? पण (HMO) सारख्या प्रणालींमध्ये तसे नसते. बहुतेक वेळा, ते कॅपिटेशन नावाची प्रणाली वापरतात.
सोप्या भाषेत सांगायचे तर, या प्रकरणात, विमा कंपनी डॉक्टरकडे नोंदणी केलेल्या प्रत्येक रुग्णासाठी (प्रति व्यक्ती) दरमहा एक छोटी रक्कम आगाऊ देते.त्या महिन्यात रुग्ण डॉक्टरांना भेटायला आला असो वा नसो, तो आजारी असो वा नसो, डॉक्टरांना ही रक्कम मिळते.
आता समस्या कुठे आहे ते पाहा:
- कल्पना करा की एका डॉक्टरकडे १०० रुग्ण आहेत. विमा कंपनी डॉक्टरला प्रत्येक रुग्णामागे १००० रुपये, म्हणजेच दरमहा १,००,००० रुपये देते.
- आता, जेव्हा या १०० रुग्णांपैकी एखादा आजारी येतो, तेव्हा त्या व्यक्तीला आवश्यक असलेल्या चाचण्या आणि औषधांचा सर्व खर्च डॉक्टरला पूर्वी मिळालेल्या एक लाख रुपयांमधूनच उचलावा लागतो.
- एखाद्या रुग्णाला एमआरआय स्कॅनसारखी महागडी चाचणी करावी लागल्यास काय होते? डॉक्टरांचे नुकसान होते.
- मग, डॉक्टरांवर खर्च शक्य तितका कमी करण्याचा, चाचण्या न करण्याचा आणि स्वस्त औषधे देण्याचा मोठा मोह आणि दबाव असतो, बरोबर ना?
अमेरिकेच्या अॅटर्नी जनरलांनीही यावरच प्रश्नचिन्ह उपस्थित केले होते. त्यांच्या मते, या प्रणालीमुळे रुग्णाच्या आरोग्याची जोखीम डॉक्टरांच्या खांद्यावर टाकली जाते.
| पेमेंट पद्धत | डॉक्टरवर होणारा परिणाम | रुग्णाला संभाव्य धोका |
|---|---|---|
| पारंपारिक पद्धत (सेवा-शुल्क) (दिलेल्या सेवांसाठी मोबदला) | रुग्णाला आवश्यक असलेला कोणताही उपचार देण्यास प्रोत्साहन आहे. याचा कोणताही थेट आर्थिक परिणाम होत नाही. | अनावश्यक चाचण्या आणि उपचार होण्याची शक्यता कमी आहे. |
| कॅपिटेशन पद्धत (प्रत्येक रुग्णाकडून ठराविक रकमेची आगाऊ भरणा) | महागड्या चाचण्या आणि उपचार टाळण्यासाठी मोठा दबाव आणि प्रोत्साहन आहे. कमी सेवा देण्यावरच नफा अवलंबून असतो. | आवश्यक उपचार न मिळण्याचा, निदानास विलंब होण्याचा आणि प्रकृती खालावण्याचा मोठा धोका आहे. |
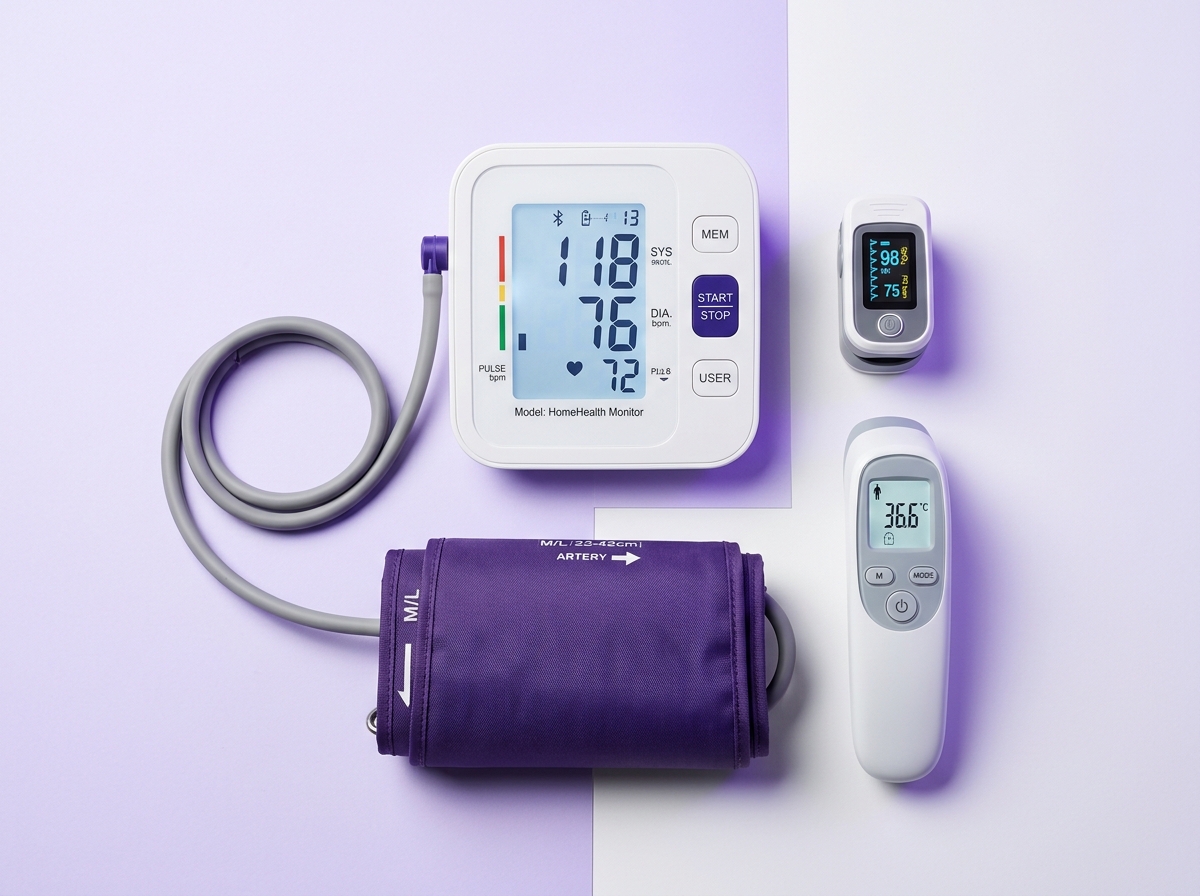
Medical test equipment that can be used at home
Essential home medical devices including blood pressure monitors, oximeters and digital thermometers.
Check Availability →आपण काय करावे?
श्रीलंकेतील आरोग्य विमा प्रणाली अमेरिकेइतकी गुंतागुंतीची नसली तरी, विमा निवडताना आणि त्याअंतर्गत सेवा घेताना याची जाणीव असणे अत्यंत महत्त्वाचे आहे.
तुमची विमा पॉलिसी काळजीपूर्वक वाचा: विमा खरेदी करण्यापूर्वी, तुम्हाला त्यातील अटी व शर्ती समजल्या आहेत याची खात्री करा. त्यात कशाचा समावेश आहे, कशाचा नाही आणि विशिष्ट उपचारांसाठी मंजुरी कशी मिळवायची, हे तुम्हाला समजले आहे याची खात्री करा.
२. प्रश्न विचारायला घाबरू नका: जर तुमच्या डॉक्टरांनी एखादा उपचार किंवा चाचणी सुचवली असेल आणि विमा कंपनीने ती नाकारली, तर त्याचे नेमके कारण विचारा. याबद्दल तुमच्या डॉक्टरांशीही बोला.
३. आपल्या हक्कांसाठी उभे राहा: जर तुमचे डॉक्टर म्हणत असतील की एखादा विशिष्ट उपचार तुमच्यासाठी वैद्यकीयदृष्ट्या आवश्यक आहे , परंतु तुमची विमा कंपनी म्हणत असेल की त्याचा खर्च दिला जाऊ शकत नाही, तर त्याविरुद्ध अपील करण्याचे काही मार्ग आहेत का ते शोधा.
सरतेशेवटी, डॉक्टर आणि रुग्ण यांच्यातील नाते हे एक पवित्र नाते आहे. ते पूर्ण विश्वासावर आधारित असले पाहिजे. एका निरोगी समाजासाठी हे अत्यावश्यक आहे की, बाह्य आर्थिक प्रभावांमुळे हा विश्वास डळमळीत होण्याची शक्यता आहे, याची आपण सर्वांनी जाणीव ठेवावी.
मुख्य संदेश
- आरोग्य विमा कंपन्या नफा कमावणारे व्यवसाय आहेत, त्यामुळे कधीकधी त्यांचा नफा आणि रुग्णाचे आरोग्य यांच्यात संघर्ष निर्माण होऊ शकतो.
- आरोग्य विमा खरेदी करण्यापूर्वी, त्याच्या अटी, व्याप्ती आणि मर्यादा काळजीपूर्वक वाचा आणि समजून घ्या.
- हे लक्षात ठेवा की 'कॅपिटेशन' सारख्या पेमेंट पद्धतींमुळे डॉक्टरांवर तुम्हाला आवश्यक असलेले उपचार टाळण्याचा दबाव येऊ शकतो.
- तुमच्या डॉक्टरांनी सुचवलेला उपचार जर तुमच्या विमा कंपनीने नाकारला, तर त्याचे कारण विचारा. तुमच्या डॉक्टरांशी मनमोकळेपणाने बोला आणि सर्वोत्तम उपायावर चर्चा करा.
- अंतिम निर्णय तुमच्या डॉक्टरांच्या वैद्यकीय मतावर आधारित असावा, विमा कंपनीच्या आर्थिक धोरणावर नाही. आपल्या आरोग्यासाठी उभे राहा.


No comments yet. Be the first to share your question or experience below.