

మీ కుటుంబంలో ఒకరికి అల్జీమర్స్ వ్యాధి ఉందని డాక్టర్ చెప్పినప్పుడు, మీ ప్రపంచం మొత్తం కుప్పకూలిపోయినట్లు అనిపించడం సహజం. ఆ క్షణం నుండి, మనం ఎక్కువగా రోగి ఆరోగ్యం గురించే ఆలోచిస్తాం. వారు సరైన మందులు తీసుకుంటున్నారా, సమయానికి డాక్టర్ను కలుస్తున్నారా, సరైన ఆహారం, పానీయాలు తీసుకుంటున్నారా వంటి విషయాలపైనే మన పూర్తి దృష్టి కేంద్రీకృతమవుతుంది. కానీ ఇంత దీర్ఘకాలిక వ్యాధితో, కొంతకాలం తర్వాత, మనలో ఎవరూ ఊహించని ఒక పెద్ద సమస్య తలెత్తుతుంది. అదే ఆర్థిక అంశం. ఈరోజు, ఈ వ్యాధి కుటుంబ ఆర్థిక వ్యవస్థపై చూపగల ప్రభావం గురించి మనం మాట్లాడుకుందాం.
BMI Calculator
Know your body mass index (BMI) and weight classification
మీరు దీని గురించి ముందుగానే ఎందుకు ఆలోచించి ప్రణాళిక వేసుకోవాలి?
సులభంగా చెప్పాలంటే, అల్జీమర్స్ అనేది కాలక్రమేణా క్రమంగా తీవ్రమయ్యే ఒక వ్యాధి. అంటే, ఈ రోజు మీ ప్రియమైనవారు స్వతంత్రంగా చేయగలిగే పనులను కొన్ని నెలలు లేదా ఒక సంవత్సరంలో చేయలేకపోవచ్చు. వ్యాధి ముదిరేకొద్దీ, వారి సొంత వ్యవహారాలను నిర్వహించుకోవడం, నిర్ణయాలు తీసుకోవడం మరియు డబ్బును నిర్వహించుకోవడం వంటి వారి సామర్థ్యం క్రమంగా క్షీణిస్తుంది.
ఊహించుకోండి, వ్యాధి ప్రారంభ దశలో డ్రైవింగ్ లైసెన్స్ ఉండి వాహనం నడిపిన వ్యక్తి, వ్యాధి ముదిరే కొద్దీ ఇకపై అలా చేయలేరు. తమ బ్యాంకు ఖాతాలను నిర్వహించుకున్న వారు దాని గురించి మర్చిపోతారు. ఇలాంటి విషయాల వల్ల, ముందుగా ప్రణాళిక వేసుకోవడం అనేది రోగి అయిన మీకు, మరియు మీ కుటుంబంలోని మిగతా వారికి మానసికంగా, ఆర్థికంగా గొప్ప ఉపశమనాన్ని కలిగిస్తుంది. ఆందోళన సమయంలో తొందరపాటు నిర్ణయాలు తీసుకునే బదులు, విషయాలను క్షుణ్ణంగా ఆలోచించి ముందుగానే ఒక ప్రణాళికను రూపొందించుకోవడం ఉత్తమం.
మంచి ప్రణాళికను రూపొందించడం ఎలా ప్రారంభించాలి?
ఇది మీరు ఒంటరిగా చేయగలిగేది కాదు. కుటుంబమంతా కలిసి దీని గురించి మాట్లాడుకోవడం చాలా ముఖ్యం.
1. మనసు విప్పి మాట్లాడండి: కుటుంబ సభ్యులందరినీ ఒకచోట చేర్చి, భవిష్యత్తు సవాళ్లు, ఖర్చులు మరియు వాటిని ఎలా ఎదుర్కోవాలో అనే విషయాల గురించి మనసు విప్పి మాట్లాడండి. ఈ సంభాషణ కష్టంగా ఉండవచ్చు, కానీ ఇది చాలా అవసరం.
2. మీ వైద్యుడిని సంప్రదించండి: ఈ విషయం గురించి మీ కుటుంబ వైద్యుడితో మాట్లాడండి. వారు మీకు వ్యాధి యొక్క గమనం గురించి కొంత అవగాహన కల్పించగలరు మరియు అవసరమైతే, అటువంటి విషయాలపై సలహా ఇవ్వగల ఇతర నిపుణుల వద్దకు మిమ్మల్ని పంపగలరు.
3. చట్టపరమైన పత్రాలను సిద్ధం చేయండి: రోగికి స్పృహ ఉన్నప్పుడే, భవిష్యత్తు కోసం చట్టపరమైన పత్రాలను (ఉదాహరణకు, పవర్ ఆఫ్ అటార్నీ) సిద్ధం చేసుకోవడం మంచిది. ఒకవేళ రోగి అసమర్థులైతే, వారి తరపున ఆర్థిక మరియు వైద్యపరమైన నిర్ణయాలు తీసుకునే అధికారాన్ని ఇది ఒక నమ్మకమైన కుటుంబ సభ్యునికి ఇస్తుంది.
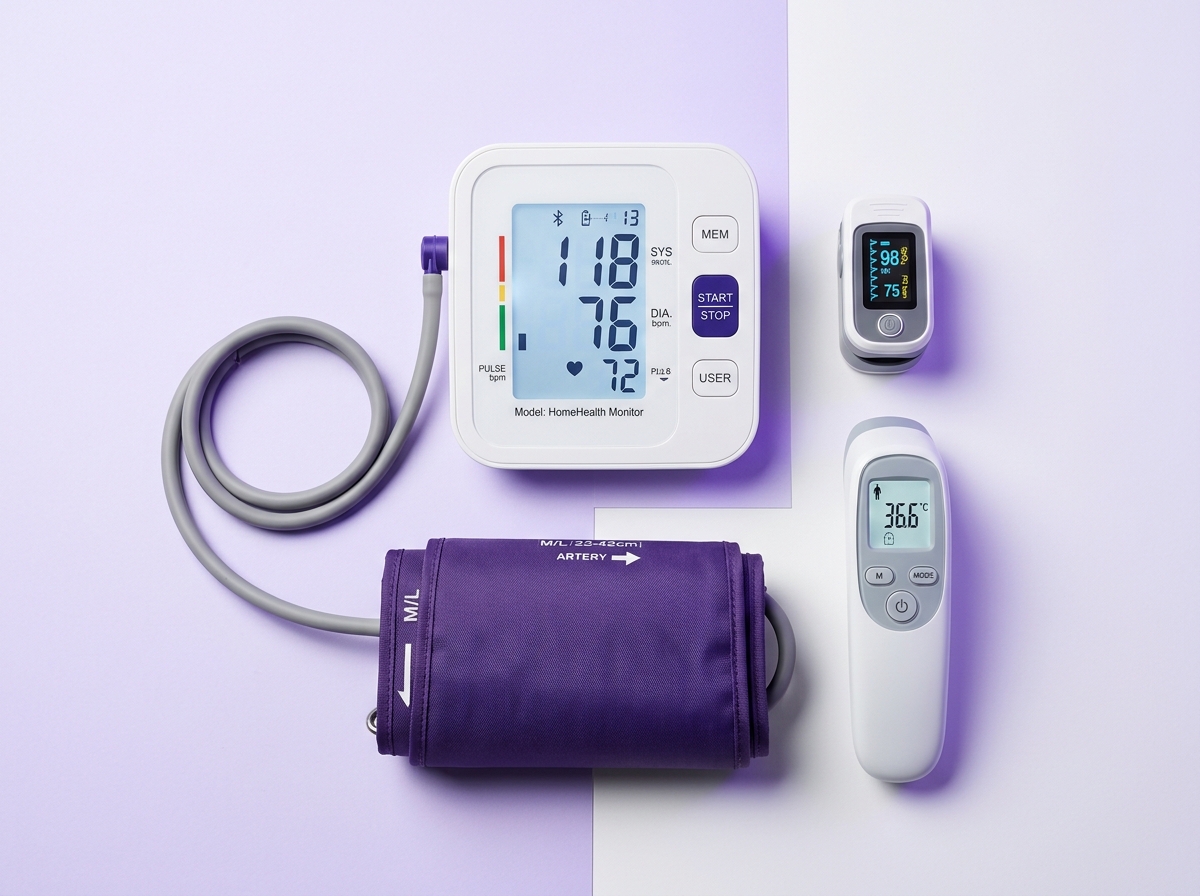
Medical test equipment that can be used at home
Essential home medical devices including blood pressure monitors, oximeters and digital thermometers.
Check Availability →శ్రీలంకలో మనకు ఏ ఆర్థిక ఎంపికలు అందుబాటులో ఉన్నాయి?
అమెరికా వంటి దేశాలలో ప్రభుత్వం నడిపే 'మెడికేర్' మరియు 'మెడికేడ్' వంటి ప్రత్యేక కార్యక్రమాలు ఉండగా, శ్రీలంకలో మన వ్యవస్థ భిన్నంగా ఉంటుంది. అయినప్పటికీ, మనం కూడా ఉపయోగించుకోగల ఎంపికలు ఉన్నాయి.
మీకు ఆరోగ్య బీమా ఉందా?
మీకు లేదా రోగికి ప్రైవేట్ ఆరోగ్య బీమా సౌకర్యం ఉంటే, మీరు మొదటగా దానిని పరిశీలించాలి.
- పాలసీ పత్రాన్ని జాగ్రత్తగా చదవండి: అల్జీమర్స్, నాడీ సంబంధిత వ్యాధులు మరియు చిత్తవైకల్యం వంటి దీర్ఘకాలిక అనారోగ్యాలను మీ భీమా పాలసీ కవర్ చేస్తుందో లేదో తనిఖీ చేయండి.
- ఖచ్చితంగా ఏమి కవర్ చేయబడిందో తెలుసుకోండి: డాక్టర్ ఫీజులు, ఆసుపత్రి ఖర్చులు, మందులు మరియు అవసరమైతే గృహ సంరక్షణ వంటి వాటికి ఎంత కవర్ చేయబడిందో ఖచ్చితంగా అడగండి.
- సందేహం ఉన్నప్పుడు ప్రశ్నలు అడగండి: మీకు ఏదైనా అర్థం కాకపోతే, భీమా సంస్థకు ఫోన్ చేసి వివరణ అడగడానికి సంకోచించకండి.
కార్యాలయం నుండి ప్రయోజనాలు మరియు కవరేజ్
రోగి లేదా కుటుంబ సభ్యుడు ఉద్యోగం చేస్తుంటే, వారి కార్యాలయ మానవ వనరుల విభాగాన్ని సంప్రదించండి.
- కొన్ని సంస్థలు ఉద్యోగులకు ఆరోగ్య బీమా సౌకర్యాన్ని కల్పిస్తాయి.
- అలాగే, మీరు అనారోగ్యం కారణంగా పని చేయలేకపోతే, మీ సంస్థ ఏదైనా భత్యం లేదా వైకల్య బీమాను అందిస్తుందో లేదో తెలుసుకోండి.
ప్రభుత్వ ఆరోగ్య సేవ
శ్రీలంకలోని ప్రభుత్వ ఆసుపత్రులలో అనేక సేవలు ఉచితంగా అందించబడతాయి. వైద్యుల సందర్శనలు, ప్రాథమిక పరీక్షలు మరియు ఆసుపత్రులలో లభించే చాలా మందులు ఉచితంగా లభిస్తాయి. అది మన దేశ ప్రజలకు గొప్ప బలం.
కానీ వాస్తవం ఏమిటంటే, అల్జీమర్స్ వంటి దీర్ఘకాలిక అనారోగ్యం ఉన్నప్పుడు, ప్రభుత్వ ఆసుపత్రి ఖర్చులే కాకుండా బయట కూడా మనం ఖర్చులు భరించాల్సి వస్తుంది. కొన్ని ఖరీదైన మందులు, ప్రత్యేక పరీక్షలు, మరియు ముఖ్యంగా ఇంట్లో రోగిని చూసుకోవడానికి ఎవరైనా (ఒక 'సంరక్షకుడు') అవసరమైనప్పుడు, ఆ ఖర్చులన్నీ మనమే భరించాలి.
అల్జీమర్స్ వ్యాధితో సంబంధం ఉన్న ప్రధాన ఖర్చులు ఏమిటి?
ఈ ఖర్చుల గురించి ముందుగానే తెలుసుకోవడం మీ ఆర్థిక ప్రణాళికను రూపొందించుకోవడంలో ఎంతగానో సహాయపడుతుంది. ప్రధానంగా అయ్యే ఖర్చులను ఇప్పుడు చూద్దాం.
| ఖర్చు రకం | పరిగణించవలసిన విషయాలు |
|---|---|
| వైద్య రుసుములు మరియు పరీక్షలు | సాధారణ వైద్య పరీక్షలు, స్పెషలిస్ట్ ఫీజులు, బ్రెయిన్ స్కాన్లు (CT/MRI స్కాన్లు), మరియు రక్త పరీక్షలు వంటి వాటికి అయ్యే ఖర్చులు. |
| మందులు | లక్షణాలను నియంత్రించడానికి మరియు వ్యాధి పురోగతిని నెమ్మదింపజేయడానికి అయ్యే మందుల నెలవారీ ఖర్చు. కొన్ని మందులు ఖరీదైనవిగా ఉండవచ్చు. |
| గృహ సంరక్షణ | రోగిని చూసుకోవడానికి శిక్షణ పొందిన సంరక్షకుడిని ఇంటికి తీసుకురావాల్సి వస్తే, వారి జీతానికి గణనీయమైన మొత్తంలో డబ్బు ఖర్చవుతుంది. |
| ఇంటి భద్రతకు మార్పులు | రోగి ఇంట్లో సురక్షితంగా తిరగడానికి వీలుగా బాత్రూంలో గ్రాబ్ బార్లను అమర్చడం మరియు జారకుండా ఉండే టైల్స్ వేయడం వంటి మార్పులకు అయ్యే ఖర్చు. |
| ప్రత్యేక పరికరాలు | వ్యాధి ముదిరే కొద్దీ, వీల్చైర్లు మరియు ఆసుపత్రి పడకల వంటి ప్రత్యేక పరికరాలను కొనుగోలు చేయడం లేదా అద్దెకు తీసుకోవడం అవసరం కావచ్చు. |
| నివాస సంరక్షణ కేంద్రాలు | చివరి దశలలో ఇంట్లో పరిస్థితి భరించలేనిదిగా మారితే, నర్సింగ్ హోమ్ లేదా ప్రత్యేక సంరక్షణ కేంద్రం ఖర్చు చాలా ఎక్కువగా ఉండవచ్చు. |
ముందుచూపుతో ఆలోచించడం, ఆర్థికంగా సిద్ధపడటం ఈ కష్టకాలంలో మీకు, మీ కుటుంబానికి గొప్ప బలంగా నిలుస్తుంది.
ఈ ప్రయాణాన్ని ఒంటరిగా చేపట్టకూడదు. మద్దతుతో, ఒక మంచి ప్రణాళికతో ఈ సవాలును ఎదుర్కోవడం ద్వారా, మీరు మరియు మీ ప్రియమైన రోగి ఈ సమయాన్ని వీలైనంత సౌకర్యవంతంగా మార్చుకోవచ్చు.
ముగింపు సందేశం
- ముందుగానే ప్రణాళిక వేసుకోండి: అల్జీమర్స్ వ్యాధి నిర్ధారణ అయిన వెంటనే ఆర్థిక విషయాల గురించి ఆలోచించడం ప్రారంభించండి. మీరు ఎంత ఆలస్యం చేస్తే, నిర్ణయాలు తీసుకోవడం అంత కష్టమవుతుంది.
- మీ బీమాను అర్థం చేసుకోండి: మీకు లేదా రోగికి ప్రైవేట్ ఆరోగ్య బీమా ఉంటే, దాని కవరేజ్ మరియు పరిమితుల గురించి స్పష్టంగా తెలుసుకోండి.
- కుటుంబంగా మాట్లాడండి: డబ్బు మరియు భవిష్యత్తు సంరక్షణ గురించి మీ కుటుంబంతో బహిరంగంగా, నిజాయితీగా మాట్లాడండి. కలిసి నిర్ణయాలు తీసుకోండి.
- ఖర్చుల జాబితా: భవిష్యత్తులో అయ్యే ఖర్చుల (మందులు, ఆతిథ్యం, వైద్య రుసుములు) గురించి ముందుగానే ఒక అంచనాకు రండి.
- వైద్య సహాయం తీసుకోండి: దీని గురించి మీ కుటుంబ వైద్యుడితో మాట్లాడండి. ఇది మీ ఆరోగ్య పరిస్థితిపై మరియు తదుపరి ఏమి చేయాలో మార్గనిర్దేశం పొందడానికి మీకు సహాయపడుతుంది.


No comments yet. Be the first to share your question or experience below.