

जेव्हा डॉक्टर तुम्हाला सांगतात की तुमच्या कुटुंबातील एखाद्या व्यक्तीला अल्झायमरचा आजार झाला आहे, तेव्हा जणू काही आपलं संपूर्ण जगच कोसळून पडल्यासारखं वाटणं स्वाभाविक आहे. त्या क्षणापासून, आपण प्रामुख्याने रुग्णाच्या आरोग्याचाच विचार करतो. त्यांना योग्य औषधं मिळत आहेत का, ते वेळेवर डॉक्टरांना भेटत आहेत का, आणि त्यांना योग्य आहार-पाणी मिळत आहे का, यांसारख्या गोष्टींवर आपलं संपूर्ण लक्ष केंद्रित झालेलं असतं. पण अशा दीर्घकालीन आजारामध्ये, काही काळानंतर एक मोठी समस्या निर्माण होते, ज्याचा आपल्यापैकी कोणीही विचार करत नाही. ती म्हणजे आर्थिक बाजू. आज आपण या आजाराचा कुटुंबाच्या आर्थिक स्थितीवर होणाऱ्या परिणामाबद्दल बोलणार आहोत.
BMI Calculator
Know your body mass index (BMI) and weight classification
तुम्हाला याबद्दल अगोदर विचार करून नियोजन करण्याची गरज का आहे?
सोप्या भाषेत सांगायचे तर, अल्झायमर हा एक प्रगतीशील आजार आहे जो कालांतराने हळूहळू वाढत जातो. याचा अर्थ असा की, जी कामे तुमची प्रिय व्यक्ती आज स्वतंत्रपणे करू शकते, ती काही महिन्यांत किंवा वर्षभरात करणे शक्य होणार नाही. जसा आजार वाढत जातो, तशी त्यांची स्वतःची कामे सांभाळण्याची, निर्णय घेण्याची आणि पैशांचे व्यवस्थापन करण्याची क्षमता हळूहळू कमी होत जाते.
कल्पना करा, एखाद्या व्यक्तीकडे ड्रायव्हिंग लायसन्स होते आणि आजाराच्या सुरुवातीच्या टप्प्यात ती गाडी चालवत होती, पण जसजसा आजार वाढत जाईल, तसतशी ती तसे करू शकणार नाही. जी व्यक्ती आपली बँक खाती सांभाळत होती, ती त्याबद्दल विसरून जाईल. अशा गोष्टींमुळे, आगाऊ नियोजन केल्यास तुम्हाला, रुग्णाला आणि कुटुंबातील इतरांना मानसिक आणि आर्थिक दोन्ही प्रकारे मोठा दिलासा मिळेल. घाबरलेल्या अवस्थेत घाईघाईने निर्णय घेण्याऐवजी, प्रत्येक गोष्टीचा नीट विचार करून आगाऊ योजना बनवणे उत्तम आहे.
चांगली योजना बनवायला सुरुवात कशी करावी?
हे तुम्ही एकट्याने करू शकत नाही. संपूर्ण कुटुंबाने एकत्र येऊन यावर चर्चा करणे खूप महत्त्वाचे आहे.
१. मोकळेपणाने बोला: संपूर्ण कुटुंबाला एकत्र आणा आणि भविष्यातील आव्हाने, खर्च आणि त्यांचा सामना कसा करायचा याबद्दल मोकळेपणाने बोला. हे संभाषण अवघड असू शकते, पण ते आवश्यक आहे.
२. तुमच्या डॉक्टरांचा सल्ला घ्या: याबद्दल तुमच्या फॅमिली डॉक्टरशी बोला. ते तुम्हाला आजाराच्या स्वरूपाबद्दल योग्य माहिती देऊ शकतील आणि गरज भासल्यास, अशा बाबींवर सल्ला देऊ शकणाऱ्या इतर तज्ञांकडे तुम्हाला पाठवू शकतील.
३. कायदेशीर कागदपत्रे तयार करा: रुग्णाची मानसिक स्थिती ठीक असतानाच, भविष्यासाठी कायदेशीर कागदपत्रे (उदा. मुखत्यारपत्र) तयार करून ठेवणे शहाणपणाचे ठरते. यामुळे, रुग्ण असमर्थ झाल्यास, कुटुंबातील एखाद्या विश्वासू सदस्याला त्याच्यासाठी आर्थिक आणि वैद्यकीय निर्णय घेण्याचा अधिकार मिळेल.
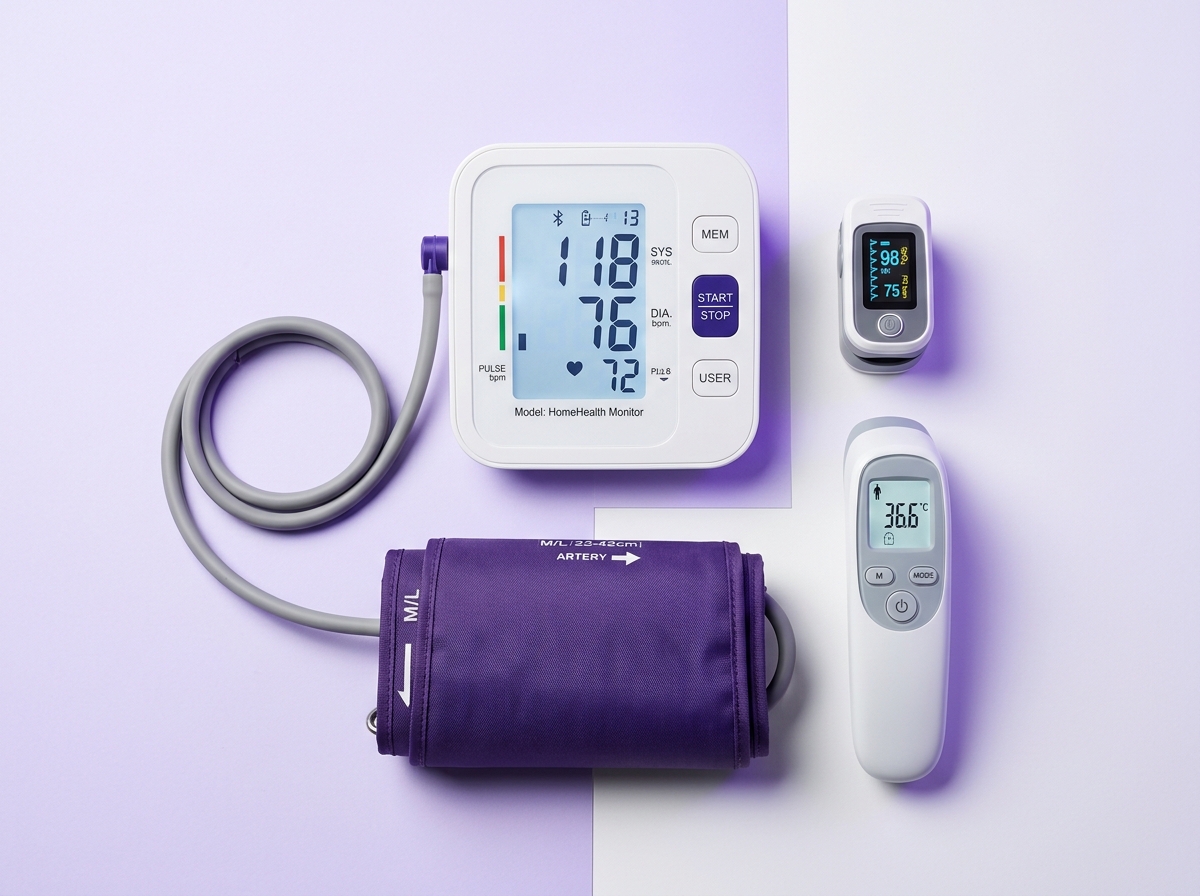
Medical test equipment that can be used at home
Essential home medical devices including blood pressure monitors, oximeters and digital thermometers.
Check Availability →श्रीलंकेत आपल्यासाठी कोणते आर्थिक पर्याय उपलब्ध आहेत?
अमेरिकेसारख्या देशांमध्ये 'मेडिकेअर' आणि 'मेडिकेड' सारख्या सरकारी विशेष योजना आहेत, तर श्रीलंकेतील आपली व्यवस्था वेगळी आहे. पण असे काही पर्याय आहेत ज्यांचा आपणही फायदा घेऊ शकतो.
तुमच्याकडे आरोग्य विमा आहे का?
जर तुमच्याकडे किंवा रुग्णाकडे खाजगी आरोग्य विमा असेल, तर तुम्ही सर्वात आधी ते तपासले पाहिजे.
- पॉलिसी दस्तऐवज काळजीपूर्वक वाचा: तुमच्या विमा पॉलिसी दस्तऐवजात अल्झायमर, मज्जासंस्थेचे आजार आणि स्मृतिभ्रंश यांसारख्या दीर्घकालीन आजारांचा समावेश आहे की नाही हे तपासा.
- नेमके काय समाविष्ट आहे ते जाणून घ्या: डॉक्टरांची फी, रुग्णालयातील खर्च, औषधे आणि आवश्यक असल्यास घरगुती देखभाल यांसारख्या गोष्टींसाठी नेमकी किती रक्कम समाविष्ट आहे, हे विचारा.
- शंका असल्यास प्रश्न विचारा: जर तुम्हाला एखादी गोष्ट समजत नसेल, तर विमा कंपनीला फोन करून स्पष्टीकरण विचारण्यास घाबरू नका.
कार्यस्थळाकडून मिळणारे लाभ आणि संरक्षण
जर रुग्ण किंवा कुटुंबातील सदस्य नोकरी करत असेल, तर त्यांच्या कार्यस्थळाच्या मानव संसाधन विभागाशी संपर्क साधा.
- काही संस्था कर्मचाऱ्यांना आरोग्य विमा संरक्षण देतात.
- तसेच, आजारपणामुळे काम करू न शकल्यास तुमची संस्था काही भत्ता किंवा अपंगत्व विमा देते का, याचीही चौकशी करा.
सरकारी आरोग्य सेवा
श्रीलंकेतील सरकारी रुग्णालयांमध्ये मोठ्या प्रमाणात सेवा मोफत पुरवल्या जातात. डॉक्टरांना भेटणे, मूलभूत तपासण्या आणि रुग्णालयांमध्ये उपलब्ध असलेली बहुतांश औषधे मोफत मिळतात. ही आपल्या देशातील लोकांसाठी एक मोठी ताकद आहे.
पण खरं तर, अल्झायमरसारख्या दीर्घकालीन आजारात, अनेकदा आपल्याला सरकारी रुग्णालयाबाहेरचा खर्च करावा लागतो. काही महागडी औषधे, विशेष चाचण्या आणि विशेषतः जर घरी रुग्णाची काळजी घेण्यासाठी कोणाची गरज असेल (म्हणजेच 'केअरगिव्हर'), तर तो खर्च आपल्यालाच करावा लागतो.
अल्झायमर रोगाशी संबंधित मुख्य खर्च कोणते आहेत?
या खर्चांची आगाऊ माहिती असणे, तुमची आर्थिक योजना तयार करण्यासाठी खूप उपयुक्त ठरेल. चला, मुख्य संभाव्य खर्चांवर एक नजर टाकूया.
| खर्चाचा प्रकार | विचारात घेण्यासारख्या गोष्टी |
|---|---|
| वैद्यकीय शुल्क आणि चाचण्या | नियमित वैद्यकीय तपासणी, तज्ज्ञांची फी, मेंदूचे स्कॅन (सीटी/एमआरआय स्कॅन) आणि रक्त तपासणी यांसारख्या गोष्टींवरील खर्च. |
| औषधे | लक्षणे नियंत्रणात ठेवण्यासाठी आणि रोगाची वाढ मंदावण्यासाठी लागणाऱ्या औषधांचा मासिक खर्च. काही औषधे महाग असू शकतात. |
| गृह काळजी | जर रुग्णाची काळजी घेण्यासाठी प्रशिक्षित काळजीवाहकाला घरी बोलवावे लागले, तर त्याच्या किंवा तिच्या पगारावर मोठी रक्कम खर्च होईल. |
| घराच्या सुरक्षेतील बदल | रुग्णाला घरी सुरक्षितपणे फिरता यावे यासाठी बाथरूममध्ये ग्रॅब बार बसवणे आणि न घसरणाऱ्या फरशा लावणे यांसारख्या सुधारणांचा खर्च. |
| विशेष उपकरणे | आजार जसजसा वाढत जातो, तसतशी व्हीलचेअर आणि हॉस्पिटल बेड यांसारखी विशेष उपकरणे खरेदी करणे किंवा भाड्याने घेणे आवश्यक असू शकते. |
| निवासी काळजी केंद्रे | अंतिम टप्प्यात घरी प्रकृती असह्य झाल्यास, नर्सिंग होम किंवा विशेष काळजी केंद्राचा खर्च खूप महाग असू शकतो. |
दूरदृष्टी ठेवून आर्थिक तयारी करणे, या कठीण प्रवासात तुमच्यासाठी आणि तुमच्या कुटुंबासाठी एक मोठे सामर्थ्य ठरेल.
हा प्रवास एकट्याने करण्यासारखा नाही. योग्य पाठिंबा आणि चांगल्या योजनेच्या साहाय्याने या आव्हानाला सामोरे जाऊन, तुम्ही हा काळ तुमच्यासाठी आणि तुमच्या प्रिय रुग्णासाठी शक्य तितका सुखकर बनवू शकता.
मुख्य संदेश
- वेळेचे नियोजन करा: अल्झायमरचे निदान झाल्यावर लवकरच आर्थिक बाबींचा विचार सुरू करा. तुम्ही जितका जास्त वेळ वाट पाहाल, तितके निर्णय घेणे कठीण होईल.
- तुमचा विमा समजून घ्या: तुमच्याकडे किंवा रुग्णाकडे खाजगी आरोग्य विमा असल्यास, त्याचे संरक्षण आणि मर्यादा यांबद्दल स्पष्ट माहिती घ्या.
- कुटुंबासोबत चर्चा करा: तुमच्या कुटुंबासोबत पैशांविषयी आणि भविष्यातील देखभालीविषयी मोकळेपणाने आणि प्रामाणिकपणे बोला. एकत्र मिळून निर्णय घ्या.
- खर्चांची यादी करा: भविष्यात येऊ शकणाऱ्या संभाव्य खर्चांची (औषधे, यजमान, वैद्यकीय शुल्क) आगाऊ कल्पना घ्या.
- वैद्यकीय मदत घ्या: याबद्दल तुमच्या फॅमिली डॉक्टरशी बोला. यामुळे तुम्हाला आजाराबद्दल आणि पुढे काय करायचे याबद्दल मार्गदर्शन मिळण्यास मदत होईल.


No comments yet. Be the first to share your question or experience below.